E-Rechnung ab 2027: Wer jetzt umstellen muss und wie es bis Dezember klappt
Mit der E-Rechnung 2027 kommt die nächste Stufe: Ab dem 1. Januar 2027 wird die E-Rechnung für viele Unternehmen Pflicht. Wer im Jahr 2026 mehr als 800.000 Euro Umsatz macht, darf Rechnungen an andere Unternehmen im Inland dann nicht mehr als PDF oder auf Papier verschicken, sondern nur noch als echte E-Rechnung. Bis dahin bleiben weniger als drei Monate.
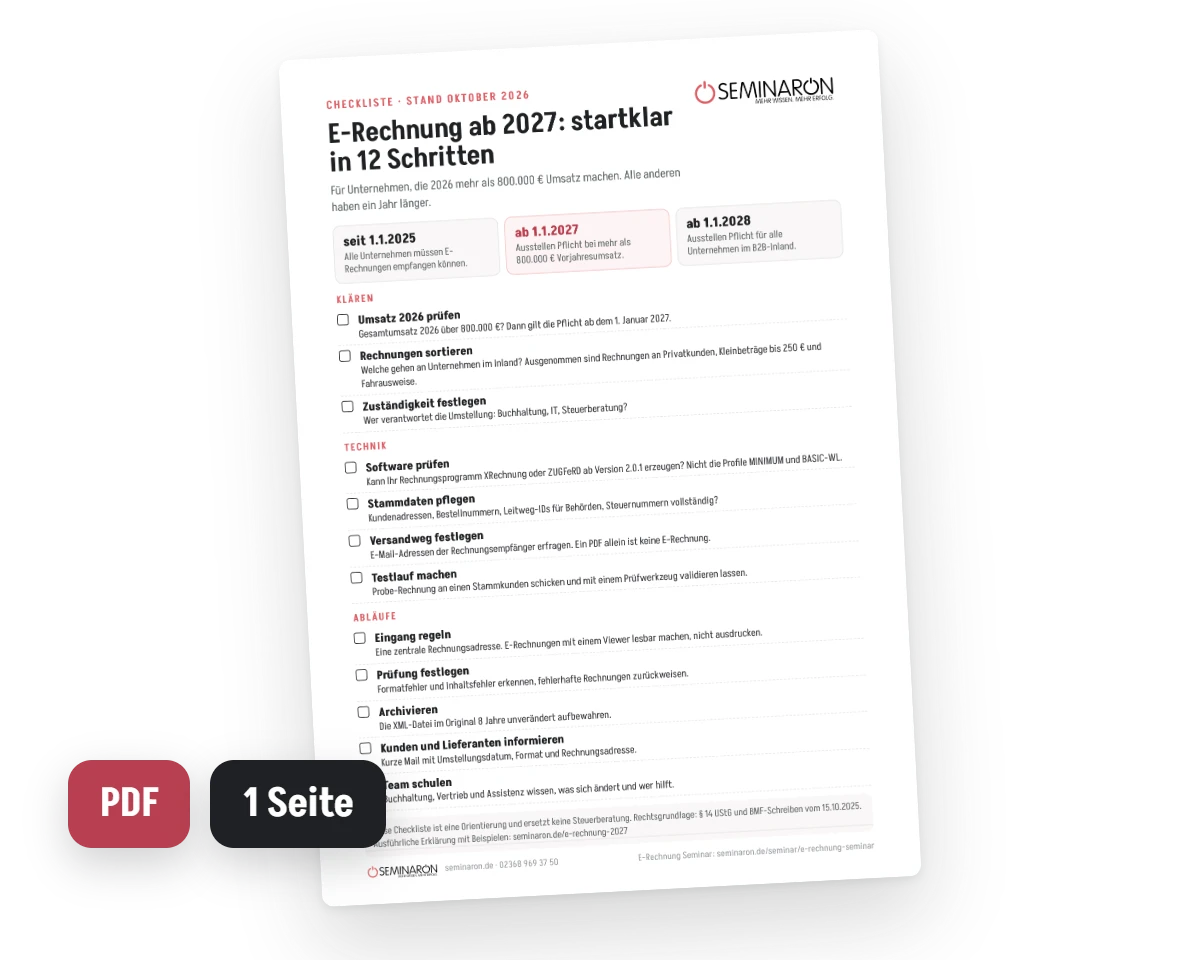
Hier lesen Sie, ob Ihr Unternehmen betroffen ist, was eine E-Rechnung eigentlich ausmacht, welche Fehler den Vorsteuerabzug Ihrer Kunden gefährden und wie Sie die Umstellung bis Dezember schaffen. Am Ende wartet eine Checkliste zum Ausdrucken.
Das Wichtigste in Kürze
- Seit 1. Januar 2025 müssen alle Unternehmen E-Rechnungen empfangen können.
- E-Rechnung 2027: Ab 1. Januar müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz E-Rechnungen ausstellen, ab 2028 alle.
- Eine PDF-Rechnung ist keine E-Rechnung. Zulässig sind vor allem XRechnung und ZUGFeRD ab Version 2.0.1.
- Ausgenommen sind unter anderem Rechnungen an Privatkunden, Kleinbetragsrechnungen bis 250 Euro und Kleinunternehmer.
- E-Rechnungen werden im Original aufbewahrt, also als XML-Datei, und zwar acht Jahre.
Stand: Oktober 2026. Eine Verschiebung der Frist 2027 ist nicht beschlossen. Dieser Beitrag ist eine allgemeine Orientierung und ersetzt keine Steuerberatung.
E-Rechnung 2027: Was ändert sich am 1. Januar?
Die E-Rechnungspflicht kommt in Stufen. Die erste Stufe läuft schon: Seit Anfang 2025 muss jedes Unternehmen in Deutschland E-Rechnungen annehmen können. Dafür genügt ein E-Mail-Postfach. Ausstellen durften die meisten bis jetzt aber weiter PDF- oder Papierrechnungen.
Genau das endet für größere Unternehmen am 1. Januar 2027. Ab dann gilt für inländische Umsätze zwischen Unternehmen: Rechnung nur noch als maschinenlesbarer Datensatz, den eine Software automatisch auslesen kann. Ab 2028 gilt das für alle.

Gilt die E-Rechnungspflicht 2027 für mein Unternehmen?
Es zählt der Gesamtumsatz des Vorjahres. Für den Stichtag 1. Januar 2027 zählt also, was Ihr Unternehmen im Jahr 2026 umgesetzt hat. Liegt der Wert über 800.000 Euro, müssen Sie ab Januar E-Rechnungen ausstellen. Liegt er darunter, haben Sie noch das Jahr 2027 als Übergangszeit.
| Ihr Unternehmen | E-Rechnungen empfangen | E-Rechnungen ausstellen |
|---|---|---|
| Umsatz 2026 über 800.000 Euro | seit 1. Januar 2025 | ab 1. Januar 2027 |
| Umsatz 2026 bis 800.000 Euro | seit 1. Januar 2025 | ab 1. Januar 2028 |
| Kleinunternehmer nach § 19 UStG | seit 1. Januar 2025 | keine Pflicht |
| Nur Privatkunden (B2C) | seit 1. Januar 2025, falls Sie Rechnungen von Lieferanten bekommen | keine Pflicht |
Ein Beispiel: Ein Ingenieurbüro mit 1,2 Millionen Euro Umsatz im Jahr 2026 schickt ab dem 2. Januar 2027 jede Rechnung an seine Firmenkunden als E-Rechnung. Ein Handwerksbetrieb mit 650.000 Euro darf 2027 noch PDF-Rechnungen schreiben, sollte die Zeit aber nutzen, denn 2028 ist auch er dran.
Was ist eine E-Rechnung? Und was nicht?
Hier passieren die meisten Missverständnisse. Eine E-Rechnung ist kein Dokument zum Anschauen, sondern ein Datensatz. Die Rechnungsdaten stehen in einer XML-Datei nach der europäischen Norm EN 16931, sodass die Software des Empfängers sie ohne Abtippen übernehmen kann. Eine PDF, die per E-Mail kommt, ist dagegen nur eine „sonstige Rechnung“, auch wenn sie elektronisch verschickt wird.

XRechnung oder ZUGFeRD: Was ist der Unterschied?
Beide Formate sind zulässig. Der Unterschied liegt darin, was Menschen sehen.
| XRechnung | ZUGFeRD | |
|---|---|---|
| Aufbau | reine XML-Datei | PDF mit eingebetteter XML-Datei |
| Für Menschen lesbar | nur mit Anzeigeprogramm | ja, wie eine normale PDF |
| Zulässig ab 2027 | ja | ja, ab Version 2.0.1, nicht die Profile MINIMUM und BASIC-WL |
| Typisch für | Rechnungen an Behörden, große Unternehmen | Mittelstand, Kunden ohne eigene Software |
| Was gilt bei Widersprüchen? | die XML-Daten | die XML-Daten, nicht das Bild |
Für die meisten mittelständischen Unternehmen ist ZUGFeRD der einfachere Einstieg, weil Kunden die Rechnung weiter wie gewohnt öffnen können. Wichtig zu wissen: Steuerlich zählt bei ZUGFeRD nur der XML-Teil. Stimmen Bild und Daten nicht überein, gilt das, was in den Daten steht. Das französische Format Factur-X ist mit ZUGFeRD technisch gleich.
Ausnahmen: Wann die E-Rechnung 2027 nicht gilt
Nicht jede Rechnung muss ab 2027 eine E-Rechnung sein. Ausgenommen sind:
- Rechnungen an Privatpersonen (B2C)
- Kleinbetragsrechnungen bis 250 Euro brutto
- Fahrausweise
- Rechnungen von Kleinunternehmern nach § 19 UStG
- bestimmte steuerfreie Umsätze, zum Beispiel aus Vermietung oder ärztlichen Leistungen
- Leistungen an Unternehmen im Ausland
Auch ausgenommene Rechnungen dürfen Sie als E-Rechnung schicken. Viele Unternehmen stellen deshalb gleich alle Firmenrechnungen um, damit es nur noch einen Ablauf gibt.
Was passiert bei Fehlern?
Das Bundesfinanzministerium unterscheidet im BMF-Schreiben vom 15. Oktober 2025 drei Arten von Fehlern. Das hilft bei der Frage, wie schlimm ein Fehler ist.
| Fehlerart | Beispiel | Folge |
|---|---|---|
| Formatfehler | XML-Datei verletzt die Norm, Pflichtfeld fehlt technisch | Es ist keine E-Rechnung. Nach der Übergangszeit gefährdet das den Vorsteuerabzug des Empfängers |
| Inhaltsfehler | falscher Steuersatz, fehlendes Leistungsdatum | wie bei jeder Rechnung: muss berichtigt werden, sonst Risiko beim Vorsteuerabzug |
| Geschäftsregelfehler ohne Steuerbezug | fehlende Bestellnummer, abweichende Bankverbindung im Freitext | steuerlich unschädlich, aber ärgerlich für die Buchhaltung des Kunden |
Für Sie als Rechnungsaussteller heißt das: Testen Sie vor dem Stichtag, ob Ihre Rechnungen technisch gültig sind. Kostenlose Prüfprogramme, sogenannte Validatoren, zeigen Formatfehler in Sekunden an. Als Empfänger sollten Sie eingehende E-Rechnungen ebenfalls prüfen, bevor Sie sie bezahlen und die Vorsteuer ziehen.
Empfang, Prüfung, Archiv: Was im Haus passiert
Die Umstellung auf die E-Rechnung 2027 betrifft auch den Rechnungseingang. Dort gibt es drei typische Stolpersteine.
- Lesen statt drucken. Eine XRechnung ist für Menschen unlesbar. Sie brauchen ein Anzeigeprogramm oder eine Buchhaltungssoftware, die die Daten darstellt. Ausdrucken und abheften reicht nicht, denn das Original ist die XML-Datei.
- Eine zentrale Adresse. Legen Sie eine E-Mail-Adresse für Rechnungen fest, zum Beispiel rechnung@ihrefirma.de, und teilen Sie sie allen Lieferanten mit. So landen E-Rechnungen nicht in persönlichen Postfächern.
- Richtig archivieren. E-Rechnungen werden in ihrem ursprünglichen Format aufbewahrt, also die XML-Datei unverändert, und zwar acht Jahre lang. Ein ausgedrucktes Bild oder eine nachträglich erzeugte PDF genügt nicht.
E-Rechnungen empfangen: Was Sie prüfen sollten
Auch wer selbst noch keine E-Rechnungen schreiben muss, bekommt sie schon heute. Vor allem große Lieferanten, Energieversorger und Behörden stellen um. Prüfen Sie eingehende E-Rechnungen deshalb in vier Punkten, bevor Sie bezahlen und die Vorsteuer ziehen:
- Format: Ist es wirklich eine XRechnung oder ZUGFeRD-Datei, oder nur eine PDF? Ihr Buchhaltungsprogramm oder ein Validator zeigt das an.
- Pflichtangaben: Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Rechnungsnummer, Datum, Leistung, Leistungszeitraum, Entgelt, Steuersatz und Steuerbetrag. Es gelten dieselben Pflichtangaben wie bei jeder Rechnung.
- Doppelte Rechnungen: Kommt dieselbe Rechnung zusätzlich als PDF oder per Post? Dann nur einmal buchen.
- Zuordnung: Stimmen Bestellnummer, Kostenstelle und Ansprechperson? Fehlen diese Angaben, ist die Rechnung steuerlich zwar meist gültig, die Freigabe dauert aber länger.
Für Rechnungen an öffentliche Auftraggeber gelten übrigens schon seit Jahren eigene Regeln. Dort ist die XRechnung Pflicht, und Sie brauchen eine sogenannte Leitweg-ID, die Ihnen die Behörde nennt.
E-Rechnung 2027 in 12 Wochen: Ihr Fahrplan bis Dezember
Wer jetzt beginnt, schafft die Umstellung ohne Hektik. Bewährt hat sich diese Reihenfolge:

- Klären (Oktober): Umsatz 2026 prüfen, Zuständigkeit festlegen, Rechnungsarten sortieren. Welche Kunden sind Unternehmen im Inland?
- Technik (Oktober und November): Rechnungsprogramm prüfen. Kann es XRechnung oder ZUGFeRD? Wenn nicht: Update, Zusatzmodul oder neues Programm. Viele gängige Programme, auch Lexware, bringen die Funktion inzwischen mit.
- Testen (November): Stammdaten ergänzen, Probe-Rechnungen an zwei, drei Stammkunden schicken, mit einem Validator prüfen.
- Einführen (Dezember): Kunden informieren, Team schulen, ab 1. Januar nur noch E-Rechnungen an Firmenkunden.
Unser Rat: Fragen Sie Ihre größten Kunden schon jetzt, wohin E-Rechnungen künftig gehen sollen. Große Unternehmen nutzen oft eigene Postfächer oder Plattformen. Wer das im Januar erst klärt, wartet länger auf sein Geld.
Was die E-Rechnung 2027 kostet und wer helfen kann
Für Unternehmen mit wenigen Rechnungen im Monat reicht oft ein Update des vorhandenen Rechnungsprogramms. Teurer wird es, wenn Rechnungen aus verschiedenen Systemen kommen, etwa aus Warenwirtschaft, Projektsoftware und Excel. Dann lohnt sich ein Gespräch mit Ihrer Steuerberatung und Ihrem Softwareanbieter, bevor Sie etwas kaufen.
Rechnungen aus Word oder Excel heraus sind ab 2027 für Firmenkunden übrigens nicht mehr zulässig, wenn Sie über der Umsatzgrenze liegen. Sie erzeugen nur eine PDF und keinen Datensatz.
Häufige Fragen zur E-Rechnung 2027
Muss ich als Kleinunternehmer E-Rechnungen schreiben?
Nein. Kleinunternehmer nach § 19 UStG sind vom Ausstellen ausgenommen. Empfangen müssen aber auch sie E-Rechnungen können, dafür genügt ein E-Mail-Postfach.
Reicht es, eine PDF-Rechnung per E-Mail zu schicken?
Ab 2027 nicht mehr, wenn Ihr Umsatz 2026 über 800.000 Euro lag und der Kunde ein Unternehmen im Inland ist. Eine PDF ist keine E-Rechnung. Ausnahme ist ZUGFeRD: Das sieht aus wie eine PDF, enthält aber zusätzlich die nötige XML-Datei.
Wie wird die 800.000-Euro-Grenze berechnet?
Es zählt der Gesamtumsatz des Vorjahres nach den Regeln des Umsatzsteuergesetzes, für 2027 also der Umsatz 2026. Bei Unsicherheit klären Sie den Wert mit Ihrer Steuerberatung.
Was passiert, wenn ich 2027 trotz Pflicht noch PDF-Rechnungen verschicke?
Die Rechnung entspricht dann nicht den Vorgaben. Das Risiko trägt vor allem Ihr Kunde, weil sein Vorsteuerabzug wackelt. Viele Firmenkunden werden solche Rechnungen deshalb zurückweisen, und Sie warten länger auf Ihr Geld.
Gilt die Pflicht auch für Rechnungen an Privatkunden?
Nein. Rechnungen an Privatpersonen sind ausgenommen. Sie dürfen sie weiter als PDF oder auf Papier schicken.
Brauche ich neue Software?
Nicht unbedingt. Viele Rechnungsprogramme können XRechnung oder ZUGFeRD bereits oder per Update. Prüfen Sie das jetzt, nicht im Dezember.
Kann ich E-Rechnungen mit Excel oder Word erstellen?
Nein. Word und Excel erzeugen nur eine PDF oder ein Bild, keinen maschinenlesbaren Datensatz. Für E-Rechnungen brauchen Sie ein Rechnungs- oder Buchhaltungsprogramm, das XRechnung oder ZUGFeRD ausgeben kann.
Wie lange muss ich E-Rechnungen aufbewahren?
Acht Jahre, und zwar im Original, also als unveränderte XML-Datei. Ein Ausdruck reicht nicht.
Die verbindlichen Details zur E-Rechnung 2027 stehen im BMF-Schreiben vom 15. Oktober 2025 zur E-Rechnung. Wer seine Abläufe gleich mit KI unterstützen möchte, findet Anregungen im KI in der Buchhaltung Kurs.
Die E-Rechnung im eigenen Betrieb sicher umsetzen
Im E-Rechnung Seminar ordnen Sie an einem Tag Pflichten, Formate und Ausnahmen ein und klären, wie Empfang, Prüfung und Archivierung bei Ihnen konkret aussehen. Live online oder als Firmenschulung, in kleinen Gruppen.